目次
前回(第7回)では、本社が県外エリアにある大手企業の地域拠点(工場や営業支店)に対して、地元創出のJ-クレジットをきっかけに関係を築くアプローチをお伝えしました。ポイントは「本社のメインは他行」という相手にも、融資の外から新たな接点を持てるという点でした。
【金融機関のためのJ-クレジット実践コラム:第7回】本社が県外の大手企業、その地域拠点こそGXで狙える!——融資の外から始める、J-クレジットを入り口にした関係構築術
このJ-クレジットは、「単品」で販売する以外にも既存金融商品の特典として設計する方法もあります。環境価値の提供と、預金の獲得・資金調達支援という金融機関本来のビジネスを同時に前進させることが可能となるのです。 今回は、預金や私募債といった金融機関の本業の中に組み込む方法をご紹介します。
金利競争に頼らず、「預けるだけ」で企業の脱炭素実績をつくる: オフセット型預金
預金企業にとっては「手間なし・追加コストなし」で、自社の脱炭素経営を証明できる定期預金
オフセット型預金は、法人が大口定期預金として資金を預け入れると、満期時に元本額に応じて、J-クレジットによるカーボン・オフセットが特典として付与される環境配慮型の金融商品です。クレジットの調達と無効化の手続きは金融機関(もしくはJ-クレジットプロバイダー)が行い、預金者宛てに無効化通知書が発行されます。
無効化通知書は預金者宛てに発行されるため、預金者は自社の排出量のオフセット実績として活用できます(金融機関が自らのオフセットとして重ねて主張することはできません)。
一般的には、預入額の0.1~0.2%相当のクレジットを付与するケースが多く見られます(一口5,000万円なら5万~10万円相当)。
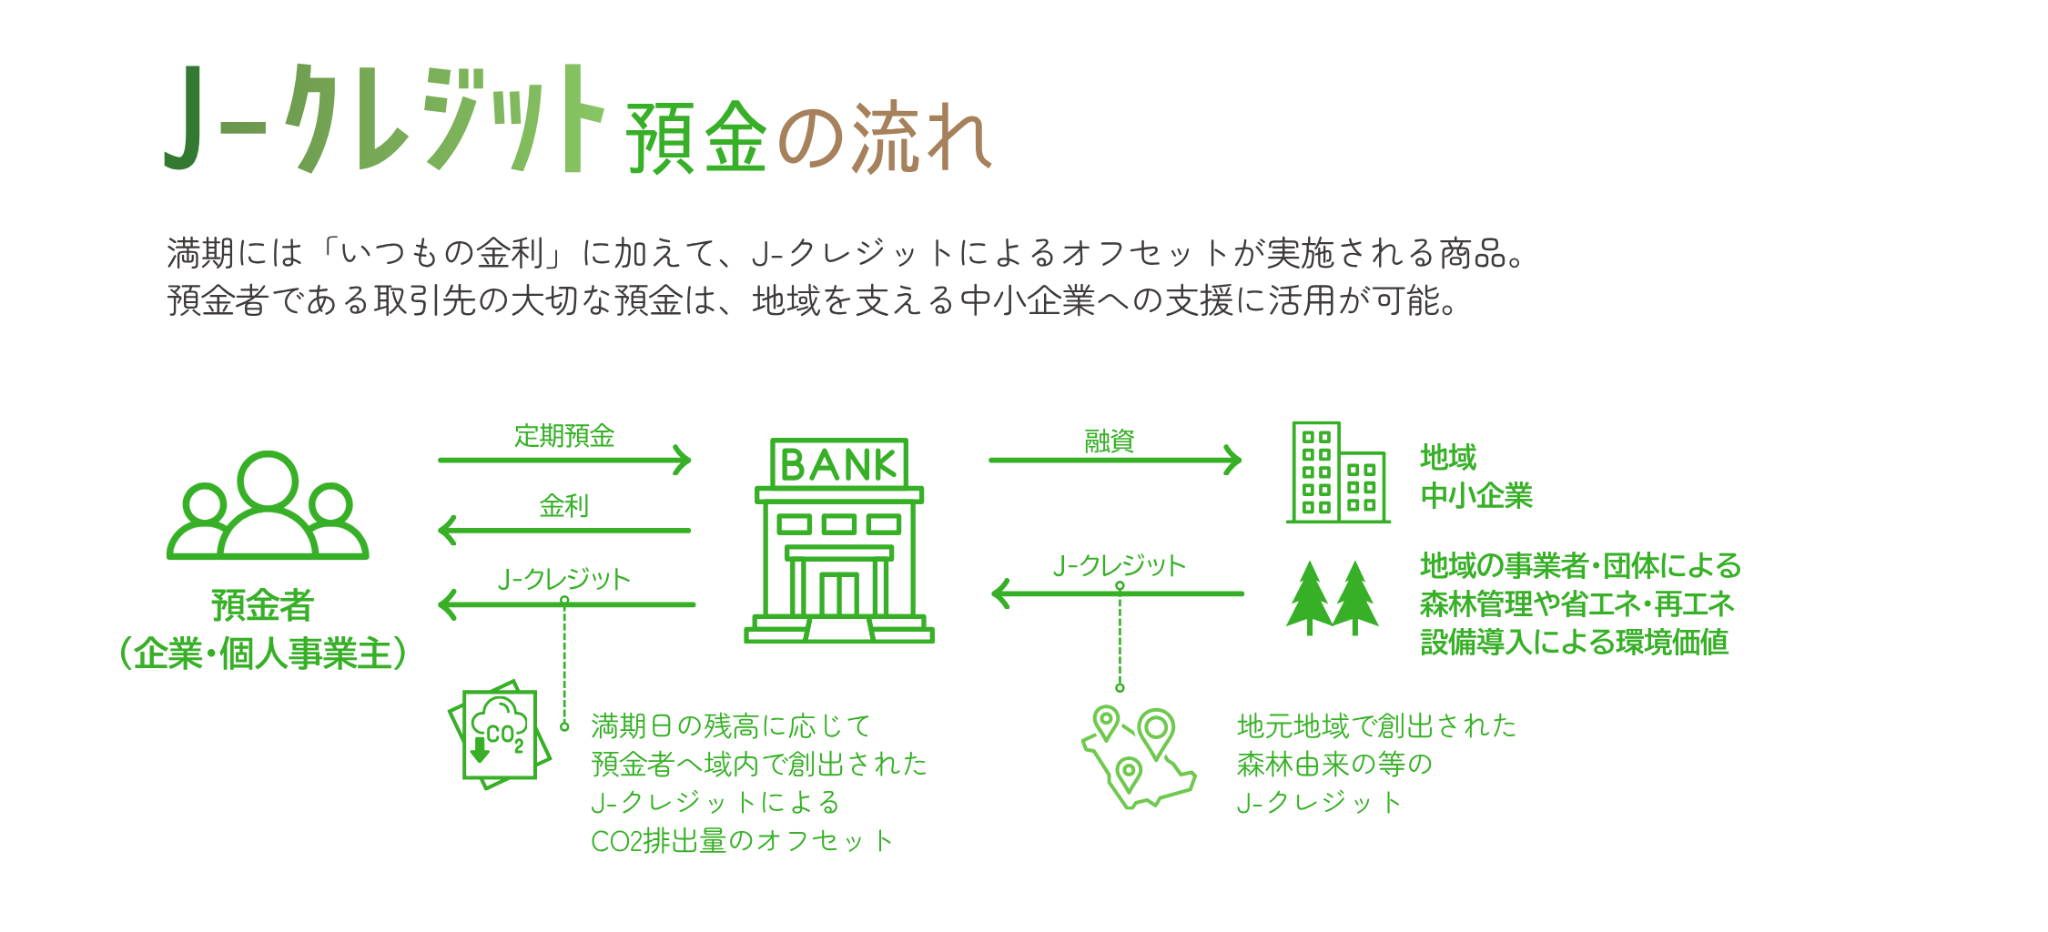
金利のある世界へと移り変わり、地域金融機関の間では預金獲得の競争が激しくなっています。一方で、金利の上乗せだけで差をつけるには限界があります。そうしたなか、「金利以外の価値」で選ばれる預金として注目されているのが、オフセット型預金です。
事例:あいち銀行様のケース
あいち銀行様では、満期時元本5,000万円につき5t-CO2分のオフセットが付与され、適用金利は通常の大口定期預金の店頭表示金利のままです。預金者は、金利面での追加負担なく、脱炭素経営の実績づくりの第一歩を踏み出すことができます。この商品は法人から高い関心を集め、募集総額100億円に対して申込が相次ぎ、当初の募集期間を前倒しして受付を終了する早期完売となりました。最終的な預け入れは120件・総額109.5億円にのぼります。
- あいち銀行 「あいぎんJ-クレジット定期預金」のお預け入れ結果と ご賛同いただいたお客さまの公表について
- バイウィル【プレスリリース】バイウィル、あいち銀行と連携して構築した「あいぎん J-クレジット定期預金」が募集総額到達により早期完売
金融機関にとっての提案メリット
-
預金を集めたい金融機関にとって、金利競争とは異なる、いままでにない切り口の商品となる
-
融資先を含む取引先に脱炭素の第一歩を踏み出してもらうことで、将来的な投融資先の排出量削減(Scope3)に向けた布石になる
-
「環境に配慮した預金商品を持つ地域金融機関」としてのブランディングになる
現場で使える!提案トーク例
「社長、この定期預金は、金利だけでなく、満期時にJ-クレジットによるCO2のオフセットが特典としてついてくる商品なんです。クレジットの調達や無効化の手続きは私どもで行いますので、社長のお手間はかかりません。いつもの定期預金をこちらにしていただくだけで、御社の脱炭素の取り組み実績になります。ぜひ資金運用の選択肢の一つとしてご検討ください。」
資金調達支援をテコに、企業の脱炭素アクションを無理なく引き出す :カーボンオフセット型私募債
設備投資や目標管理は不要。いつもの資金調達で自社・地域の脱炭素に貢献できる私募債
カーボンオフセット型私募債は、企業の私募債発行に合わせて、引受金融機関がJ-クレジット等のカーボンクレジットを購入し、地域の脱炭素に役立てる仕組みです。オフセットの対象は発行企業だけでなく、地域の公共施設等の排出量も選択可能にするケースもあります。
私募債の発行額に応じて、金融機関が学校や地域団体への寄贈・寄付を行う「寄付型私募債(SDGs私募債など)」は、すでに多くの地域金融機関で取り扱われています。この仕組みを脱炭素に応用したのが、カーボンオフセット型私募債です。購入したクレジットの活用先は、発行企業自身の事業活動に伴う排出量のオフセットのほか、自治体への寄付を通じた地域の公共施設等のオフセットも設定できます。
発行企業にとっては、設備投資や目標管理などの重い負担を伴わずに、自社の資金調達を脱炭素の取り組みに結びつけられます。自社排出量のオフセットに活用すれば「カーボンオフセットを実施した企業」として、地域施設のオフセットに活用すれば「地域の脱炭素に貢献した企業」として、それぞれ対外的に発信できます。そのため、優良な中堅・中小企業が脱炭素への関わりの第一歩を踏み出せる仕組みとして注目されています。
事例:広島銀行様のケース
広島銀行様では、私募債発行額の0.20%以内で同行がJ-クレジットを購入し、広島県・広島市に寄付しています。寄付されたクレジットは、県が所管する芸術・文化施設や、市が所管する平和関連施設の温室効果ガス排出量のオフセットに活用されており、これまでに県・市へそれぞれ114t-CO2が寄付されています。
(バイウィル【プレスリリース】「〈ひろぎん〉カーボンオフセット型私募債」において228t-CO2のカーボンクレジットを広島銀行に提供:https://www.bywill.co.jp/news/2024-07-12)金融機関にとっての提案メリット
-
設備投資や目標管理といった重い負担をかけずに、中堅・中小企業が手軽に脱炭素の第一歩を踏み出せる提案ができる
-
「自社のオフセット」か「地域へのオフセット」かを選べるため、企業ごとの関心や発信したい内容に合わせた提案ができる
-
私募債の引受(資金調達支援)というリレーション強化の機会に、クレジット提案を自然に掛け合わせられる
-
発行企業・金融機関・地域が一体となって脱炭素に取り組むストーリーとしてPRできる
現場で使える!提案トーク例
社長、資金調達で私募債の発行を検討されることはありませんか?こちらの私募債は、発行額に応じて私どもがJ-クレジットを購入し、CO2排出量のオフセットに活用する商品です。御社自身の排出量をオフセットすることも、県や市の施設のオフセットに充てて地域の脱炭素に貢献することもできます。資金調達そのものが脱炭素の取り組みになり、御社の取り組みとしても発信いただけます。
単なる話題づくりにとどまらない。いま金融機関が「J-クレジット付き金融商品」を組成する3つの理由
これまで弊社がご支援してきた事例を振り返ると、環境配慮型の預金や私募債を設計・販売する金融機関には、大きく3つの共通した狙いがありました。
① 社会貢献志向の顧客ニーズに応える
・経済的なメリットだけでなく、「社会に貢献したい」という思いを持つ企業への新たな選択肢
② 取引先の脱炭素の第一歩を後押しする
・将来の投融資先の排出量削減を見据えた、脱炭素ニーズを持つ取引先との接点づくり
③ 地域への還元を通じてブランド価値を高める
・地元の森林由来クレジットの活用や、自治体への寄付による地域還元
・「環境に配慮する地域金融機関」としての評価向上
特に②の背景にあるのが、SSBJ基準による開示義務化の段階的な広がりです。これに伴い、投融資先の排出量(Scope3カテゴリ15:ファイナンスド・エミッション)の削減は、金融機関にとっても重要性を増しています。
こうした商品は、脱炭素ニーズを持つ取引先を見つけ、設備投資の融資提案へとつなげる入り口になります。その先にある取引先のCO2排出量の削減が、自行のScope3の削減にもつながっていきます。
💡 この回のポイント
-
J-クレジットは「単品販売」だけでなく、預金・私募債といった金融機関の本業にも組み込める
-
オフセット型預金は、金利はそのままに「預けるだけ」で顧客の脱炭素実績になり、預金の獲得にもつながる新しい切り口
-
カーボンオフセット型私募債は、資金調達支援と地域の脱炭素を結びつける「軽い一歩目」の提案になる
-
どちらも、取引先への脱炭素の啓蒙・地域社会への還元・ブランド向上という3つの狙いを実現する具体策である